Misiones creó un régimen propio de incentivos a las inversiones con exenciones impositivas de hasta el 100%
La Legislatura provincial sancionó el Régimen Misionero Complementario de Inversiones Estratégicas, denominado «Invertí Misiones», que busca atraer nuevos proyectos productivos y promover la ampliación y modernización de empresas radicadas en la provincia. El esquema contempla beneficios sobre Ingresos Brutos, Inmobiliario, Sellos y el Impuesto Provincial al Automotor, cuya magnitud dependerá del impacto económico, laboral y ambiental de cada inversión. La ley establece un Indicador Ponderado de Impacto Misionero (IPIM) para clasificar los proyectos y determinar los beneficios.
Misiones puso en marcha un régimen provincial de promoción de inversiones que establece beneficios fiscales de hasta el 100% para proyectos privados que se radiquen, amplíen o modernicen sus actividades en el territorio provincial. La iniciativa, denominada Régimen Misionero Complementario de Inversiones Estratégicas «Invertí Misiones», fue sancionada por la Cámara de Representantes el 29 de octubre y establece un sistema de incentivos condicionado al cumplimiento de compromisos de inversión, generación de empleo e integración de proveedores locales.
La nueva herramienta busca complementar los regímenes nacionales de incentivo a las inversiones, particularmente el Régimen de Incentivo para Grandes Inversiones (RIGI) y el Régimen de Incentivo para Medianas Inversiones (RIMI). La ley establece expresamente que su aplicación no debe limitar ni condicionar los derechos que las empresas puedan obtener mediante esos instrumentos nacionales.
El esquema provincial apunta a captar inversiones que generen actividad económica y tengan impacto sobre el entramado productivo misionero. Para ello, contempla beneficios tributarios cuya intensidad dependerá de una evaluación de cada proyecto y no solamente del monto de capital comprometido.
El principal atractivo del régimen es la posibilidad de obtener exenciones o bonificaciones de hasta el 100% en cuatro tributos provinciales: Ingresos Brutos, Impuesto Inmobiliario, Impuesto de Sellos y el Impuesto Provincial al Automotor. Sin embargo, los beneficios no serán automáticos ni uniformes. La ley establece un mecanismo de evaluación que ponderará la generación de empleo local, la contratación de proveedores de Misiones, la incorporación de tecnología, el agregado de valor y la sostenibilidad ambiental.
Qué inversiones tendrán prioridad
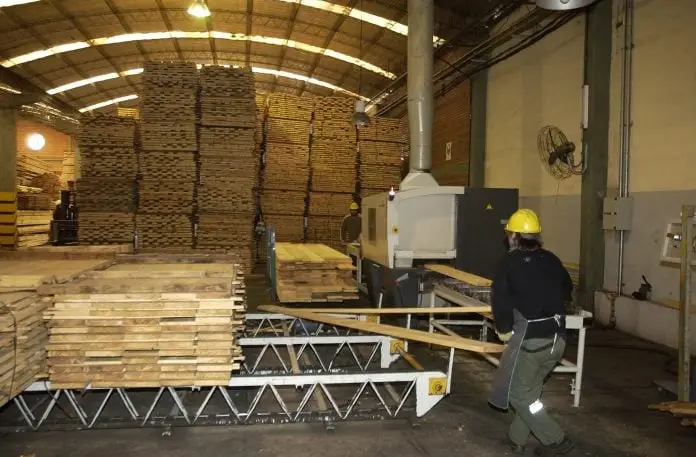
La normativa habilita la participación de personas humanas y jurídicas, tanto nacionales como extranjeras, que desarrollen proyectos nuevos o iniciativas de ampliación, reconversión, modernización o transformación productiva. Entre las actividades consideradas prioritarias figuran las energías renovables y la transición energética; la economía del conocimiento, la innovación y el desarrollo tecnológico; el turismo estratégico, la infraestructura y la conectividad; la industria manufacturera y la transformación de materias primas. También incluye a la agroindustria, la forestoindustria y otras actividades que agreguen valor a la producción provincial, además de proyectos de logística e infraestructura productiva. La autoridad de aplicación podrá incorporar otras actividades que considere estratégicas en función de su impacto económico, social, territorial o ambiental.
En contrapartida, quedarán excluidos los proyectos de finalidad meramente especulativa, financiera o inmobiliaria que no estén directamente vinculados con una actividad productiva. Para ingresar al régimen, las empresas deberán acreditar una inversión real e incremental, radicada y ejecutada en Misiones.
También tendrán que demostrar que se encuentran al día con sus obligaciones tributarias, laborales, previsionales y ambientales, además de asumir compromisos verificables de inversión y ejecución. La ley no fija montos mínimos de inversión para acceder a los beneficios. Esa determinación quedará en manos de la autoridad de aplicación, que deberá establecer los requisitos según la actividad, la naturaleza, la dimensión y el impacto del proyecto.
Un indicador para determinar los beneficios
Uno de los aspectos centrales del nuevo régimen es la creación del Indicador Ponderado de Impacto Misionero (IPIM), una herramienta que permitirá clasificar las inversiones según su contribución al desarrollo provincial. El indicador tendrá en cuenta cinco componentes: la generación de empleo local y la formación de capital humano; la integración productiva y la contratación de proveedores locales; la innovación, el agregado de valor y la transformación productiva; la sostenibilidad ambiental, la biodiversidad y la eficiencia energética; y el impacto territorial y la contribución al desarrollo equilibrado de Misiones.
La autoridad de aplicación deberá definir los subindicadores, la metodología de cálculo y los mecanismos para acreditar cada uno de esos componentes. A partir del resultado obtenido, los proyectos serán clasificados en cuatro categorías: impacto estratégico alto, medio-alto, medio o insuficiente. Esa clasificación determinará el porcentaje, el alcance y la duración de los incentivos fiscales. Los proyectos que no alcancen el umbral mínimo establecido quedarán excluidos de los beneficios. De esta manera, la normativa introduce un criterio de selectividad: no alcanza con comprometer una inversión de determinada magnitud, sino que también será necesario demostrar qué beneficios concretos generará para la economía provincial.
Qué impuestos podrán dejar de pagar las empresas
El artículo 12 de la ley establece que los proyectos aprobados podrán acceder a exenciones o bonificaciones sobre cuatro tributos provinciales: Ingresos Brutos (respecto de la actividad económica promovida), Impuesto Inmobiliario (sobre los inmuebles directamente afectados al proyecto), Impuesto de Sellos (para los actos, contratos y operaciones vinculados directamente con la inversión) e Impuesto Provincial al Automotor (para vehículos, maquinarias y unidades móviles afectados al proyecto). Los beneficios podrán alcanzar hasta el 100% de los tributos comprendidos, de acuerdo con la categoría de impacto obtenida.
El acto administrativo que apruebe cada proyecto deberá especificar los beneficios concedidos, su porcentaje, el plazo de vigencia y las condiciones que deberá cumplir la empresa para mantenerlos. La ley también contempla un régimen de estabilidad para los beneficios tributarios provinciales otorgados. Esto significa que las empresas podrán contar con garantías de mantenimiento de las exenciones durante el período establecido en el acto de aprobación. No obstante, esa estabilidad no impide que se apliquen modificaciones tributarias generales que no alteren los beneficios concedidos, ni limita las facultades de fiscalización de la Dirección General de Rentas. Tampoco protege a las empresas frente a eventuales incumplimientos: si dejan de reunir las condiciones que justificaron el otorgamiento de los incentivos, podrán perderlos.
Control de los compromisos y publicación de resultados
El régimen establece obligaciones de seguimiento para las empresas beneficiarias. Durante la vigencia de los incentivos deberán acreditar periódicamente el cumplimiento de las inversiones comprometidas, los objetivos de empleo, la integración de proveedores locales y los demás componentes considerados para calcular el IPIM. La autoridad de aplicación podrá revisar la categoría asignada si se producen cambios sustanciales en las condiciones originales del proyecto.
En caso de detectar irregularidades, simulación de inversiones, falsedad u ocultamiento de información, utilización abusiva del régimen o desvío de bienes beneficiados, podrá disponer sanciones. Las medidas previstas incluyen intimaciones para regularizar incumplimientos, reducción o suspensión de beneficios, recategorización del proyecto, caducidad de las exenciones y restitución de los incentivos utilizados indebidamente, con los accesorios correspondientes.
La normativa también establece una obligación de transparencia: el Gobierno provincial deberá publicar anualmente información consolidada sobre los proyectos aprobados, las inversiones comprometidas y ejecutadas, el empleo generado, la participación de proveedores locales y los beneficios fiscales otorgados. Esa información deberá resguardar los secretos comerciales, industriales, fiscales y tecnológicos protegidos por la legislación.
Hacienda tendrá a su cargo la implementación
El Ministerio de Hacienda, Finanzas, Obras y Servicios Públicos será la autoridad de aplicación del régimen y tendrá facultades para dictar las normas complementarias necesarias para ponerlo en funcionamiento. Entre sus responsabilidades estará implementar una ventanilla única para recibir, evaluar y realizar el seguimiento de los proyectos, con el objetivo de simplificar y coordinar los procedimientos administrativos. También deberá crear y administrar un registro específico en el que se inscribirán los proyectos, las entidades desarrolladoras y los proveedores locales. Por otra parte, la ley faculta al Poder Ejecutivo a realizar adecuaciones, modificaciones y reestructuraciones en el Presupuesto General de la Administración Pública Provincial para cumplir con sus disposiciones. Finalmente, invita a los municipios misioneros a adherir al régimen y establecer, dentro de sus competencias, beneficios propios y mecanismos de simplificación administrativa para los proyectos aprobados.
Con este instrumento, Misiones incorpora una política de promoción de inversiones basada en incentivos tributarios provinciales y condicionada al impacto de cada emprendimiento. El desafío de su implementación será traducir los beneficios previstos en la ley en inversiones efectivas, nuevos puestos de trabajo y mayor integración de las empresas con la producción y los proveedores locales.
El régimen "Invertí Misiones" es una herramienta interesante que condiciona los beneficios fiscales al impacto real de cada proyecto. ¿Es un modelo replicable en otras provincias? La pregunta es pertinente porque el Chaco y otras jurisdicciones enfrentan desafíos similares de atracción de inversiones.
Llama la atención la creación del IPIM, un indicador que pondera empleo, proveedores, innovación, sostenibilidad e impacto territorial. ¿Es un mecanismo objetivo o discrecional? La pregunta apunta a la transparencia y a la capacidad técnica de la autoridad de aplicación.
La ley no fija montos mínimos de inversión. ¿Es una decisión acertada o deja demasiado margen a la discrecionalidad? La pregunta es clave para evaluar la seguridad jurídica que ofrece el régimen.
La obligación de publicar información consolidada es un avance en transparencia. ¿Se cumplirá? La pregunta es necesaria porque los regímenes de promoción suelen carecer de rendición de cuentas.
Finalmente, la pregunta de fondo: ¿alcanza con incentivos fiscales para atraer inversiones? La respuesta requiere infraestructura, seguridad jurídica, estabilidad macroeconómica y capital humano. Misiones dio un paso; el desafío es que se traduzca en desarrollo real.